
El gigante inmobiliario Evergrande llegó a convertirse en uno de los mayores promotores de China antes de colapsar bajo una deuda de cientos de miles de millones de dólares. La caída de la compañía terminó también con el imperio empresarial de su fundador, Xu Jiayin.
Síguenos:
Durante años, Xu Jiayin parecía representar el sueño empresarial de la China moderna: un hombre que comenzó con pocos recursos, construyó una gigantesca compañía inmobiliaria, llegó a convertirse en uno de los hombres más ricos de Asia y consiguió que su nombre estuviera relacionado con el fútbol, los vehículos eléctricos, el entretenimiento y hasta con proyectos de exploración espacial.
Hoy, ese mismo empresario cumple una sentencia que marca el derrumbe definitivo de su imperio.
Un tribunal de Shenzhen condenó a Xu Jiayin, fundador de China Evergrande Group, a cadena perpetua por delitos financieros, entre ellos fraude en la captación de fondos, apropiación o uso indebido de recursos, y recepción ilegal de depósitos públicos. La sentencia también contempla la confiscación de sus bienes personales.
La condena llega después de años de investigaciones y de la espectacular caída de Evergrande, una empresa que llegó a acumular alrededor de 300.000 millones de dólares en pasivos y cuyo derrumbe se convirtió en uno de los símbolos de la crisis inmobiliaria china.
Pero para entender cómo un empresario llegó desde la cima económica hasta una prisión de por vida hay que regresar al comienzo de la historia.
¿Qué era Evergrande?
China Evergrande Group fue fundada en 1996 en Guangzhou por Xu Jiayin. Su negocio principal era sencillo en apariencia: comprar terrenos, construir viviendas y venderlas. Pero el modelo inmobiliario chino ofrecía una oportunidad gigantesca.
Durante décadas, China experimentó una urbanización acelerada. Millones de personas se trasladaron a las ciudades y la vivienda se convirtió no solamente en una necesidad, sino también en una de las principales formas de inversión y acumulación de riqueza para las familias.
Evergrande aprovechó ese crecimiento. La empresa compraba terrenos, conseguía financiación, comenzaba nuevos proyectos y vendía viviendas, muchas veces antes de que estuvieran terminadas. El crecimiento fue vertiginoso. En 2009, Evergrande salió a bolsa en Hong Kong y obtuvo cientos de millones de dólares en su oferta pública inicial.
Con el paso de los años, la compañía dejó de ser únicamente una inmobiliaria. Evergrande comenzó a expandirse hacia numerosos sectores: vehículos eléctricos, servicios inmobiliarios, entretenimiento, turismo, salud e incluso fútbol. La empresa llegó a comprar el Guangzhou Evergrande Football Club, convirtiéndose en uno de los actores más visibles del fútbol chino.
Era la época en que parecía que Evergrande podía entrar prácticamente en cualquier negocio. Y su fundador se convirtió en una celebridad empresarial.
El hombre que llegó a ser uno de los más ricos de China
Xu Jiayin nació en 1958 y construyó su fortuna en paralelo al extraordinario crecimiento de la economía china. Su imagen pública era la de un empresario extremadamente trabajador y ambicioso.
En el momento de mayor esplendor de Evergrande, su fortuna llegó a superar los 40.000 millones de dólares, convirtiéndolo en uno de los hombres más ricos de China. Reuters estima que llegó a alcanzar aproximadamente 45.300 millones de dólares.
Evergrande, por su parte, llegó a registrar ventas anuales cercanas a los 100.000 millones de dólares. Pero detrás de ese crecimiento había un problema que terminaría siendo decisivo: la deuda.
El secreto detrás del crecimiento: pedir prestado para crecer
El modelo de Evergrande dependía en gran medida del acceso constante a financiación. La lógica era: pedir dinero → comprar terrenos → construir viviendas → venderlas → utilizar el dinero para continuar expandiéndose.
Mientras los precios inmobiliarios y las ventas siguieran creciendo, el modelo podía funcionar. Pero tenía una enorme vulnerabilidad. Si las ventas disminuían, la empresa podía quedarse sin suficiente dinero para pagar sus obligaciones.
Y Evergrande había crecido tanto que sus deudas eran gigantescas. La compañía no solamente debía dinero a bancos. También tenía obligaciones con inversores, proveedores, contratistas y compradores de viviendas. Por eso su eventual caída podía afectar a muchas personas y empresas al mismo tiempo.
2020: Pekín cambia las reglas
El punto de inflexión llegó cuando las autoridades chinas comenzaron a endurecer las condiciones de financiación para las grandes inmobiliarias.
En 2020, Pekín introdujo las conocidas “tres líneas rojas”, diseñadas para limitar el endeudamiento excesivo de los promotores inmobiliarios. El objetivo era reducir los riesgos financieros acumulados en el sector.
Para empresas altamente endeudadas como Evergrande, las nuevas reglas fueron un golpe enorme. La compañía necesitaba financiación constante, pero ahora conseguirla era mucho más difícil.
El problema que durante años había permanecido oculto detrás del crecimiento comenzó a aparecer: Evergrande no tenía suficiente liquidez para sostener su gigantesca estructura de deuda.
2021: llega el impago
En 2021, Evergrande comenzó a incumplir sus obligaciones de deuda internacional.El gigante inmobiliario que parecía demasiado grande para caer empezó a tambalearse. El problema ya no era solamente de una empresa.
La caída de Evergrande generó preocupación sobre bancos, proveedores, compradores de viviendas y otras inmobiliarias. La compañía tenía alrededor de 300.000 millones de dólares en pasivos, una cifra que convirtió su crisis en una amenaza potencial para todo el sector inmobiliario chino.
Y aquí aparece uno de los aspectos más importantes de la historia: Evergrande no inventó por sí sola la crisis inmobiliaria china. Fue más bien uno de sus mayores síntomas.
Durante años, numerosas inmobiliarias habían utilizado modelos similares de crecimiento basado en deuda, expansión y preventa de viviendas. Cuando el mercado comenzó a enfriarse, muchas descubrieron que tenían un problema parecido.
¿Qué pasa cuando una inmobiliaria vende una casa que todavía no está terminada?
Esta pregunta ayuda a entender la dimensión social de la crisis.
En China, las viviendas pueden venderse antes de que la construcción esté completamente terminada. Los compradores realizan pagos y las empresas utilizan esos recursos para financiar sus proyectos.
Cuando una inmobiliaria entra en problemas financieros, puede ocurrir una situación dramática: el comprador ya pagó por su vivienda, pero el edificio todavía no está terminado.
Por eso el colapso de Evergrande no afectó solamente a bancos e inversionistas. También golpeó la confianza de millones de ciudadanos en el mercado inmobiliario. El problema pasó de ser financiero a convertirse en un problema social.
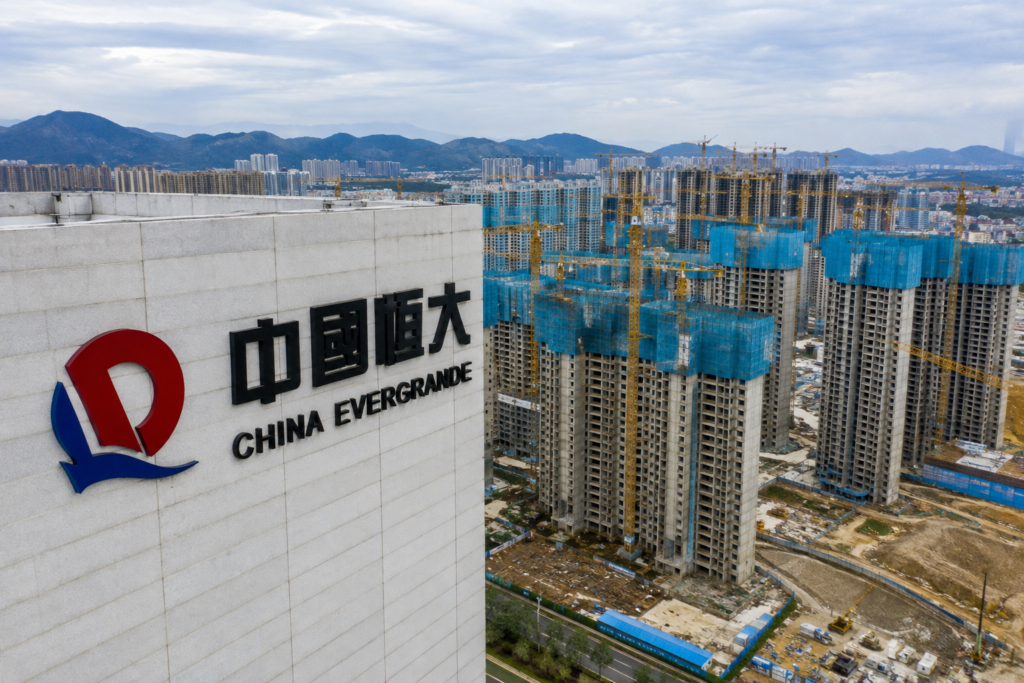
Foto referencial.
La caída del imperio
En septiembre de 2023, las autoridades chinas pusieron a Xu Jiayin bajo control policial. Para entonces, el empresario que alguna vez había aparecido entre las grandes fortunas de Asia había perdido gran parte de su riqueza.
La caída de Evergrande continuó. En enero de 2024, un tribunal de Hong Kong ordenó la liquidación de la compañía después de que no lograra presentar un plan de reestructuración considerado viable. La decisión permitió que liquidadores comenzaran a trabajar para vender activos y recuperar dinero para los acreedores.
Era el final corporativo de una de las empresas inmobiliarias más grandes del planeta. Pero todavía faltaba el capítulo penal. Las investigaciones encontraron problemas mucho más graves que simplemente haber acumulado demasiada deuda.
En 2024, el regulador bursátil chino acusó a la principal filial inmobiliaria de Evergrande de haber inflado sus ingresos. Según la investigación, los ingresos de 2019 fueron exagerados en unos 214.000 millones de yuanes, mientras que los de 2020 fueron inflados en unos 350.000 millones de yuanes.
Es decir, las autoridades no estaban hablando únicamente de una empresa que tomó malas decisiones empresariales. También había acusaciones de manipulación de información financiera. El regulador chino impuso posteriormente una multa de miles de millones de yuanes a Evergrande por estas irregularidades.
Abril de 2026: Xu se declara culpable
Después de permanecer bajo custodia durante años, Xu Jiayin llegó a juicio en Shenzhen. En abril de 2026 se declaró culpable y expresó arrepentimiento. Las acusaciones incluían fraude en la captación de fondos, recepción ilegal de depósitos públicos, uso indebido de fondos y soborno, entre otros delitos.
La declaración de culpabilidad abrió el camino para la sentencia definitiva. Y esa sentencia llegó en agosto. El tribunal consideró que los delitos financieros tuvieron una dimensión especialmente grave.
La acusación no se limitaba a decir que Evergrande había cometido errores empresariales. Las autoridades determinaron que existieron prácticas fraudulentas y utilización ilegal de recursos, además de otros delitos financieros.
La sentencia refleja también la importancia que Pekín concede a la estabilidad financiera y al control de los grandes grupos empresariales. Xu fue condenado a cadena perpetua, mientras que otros antiguos ejecutivos de Evergrande también recibieron penas de prisión.
De una fortuna de más de 40.000 millones a la prisión
Quizá la cifra que mejor representa la espectacularidad de esta historia es su fortuna. En su época de mayor riqueza, Xu Jiayin llegó a estar entre los empresarios más ricos del planeta. Su patrimonio llegó a superar los 40.000 millones de dólares.
Pero cuando Evergrande colapsó, esa fortuna se desplomó. El empresario pasó de representar el éxito de la nueva China empresarial a convertirse en uno de los principales símbolos de sus excesos financieros.
Su historia es casi una parábola: cuanto más rápido crecía el imperio, mayor era la montaña de deuda que sostenía ese crecimiento.
Sin embargo, aquí está una de las partes más delicadas de la historia. La desaparición de Evergrande no significa que todos sus edificios hayan desaparecido.
Los liquidadores y las autoridades chinas han intentado continuar o completar proyectos residenciales y proteger, en la medida de lo posible, a los compradores. Pero el proceso es complejo.
Una inmobiliaria no funciona solamente como una empresa que posee edificios. Detrás de ella existen miles de contratos, terrenos, préstamos, proveedores, trabajadores, compradores y otras compañías.
Cuando la empresa desaparece, alguien tiene que determinar: qué activos existen, quién tiene derecho sobre ellos y quién recibirá el dinero cuando sean vendidos.
La batalla todavía no terminó
Aunque Xu Jiayin ya recibió su sentencia penal, la historia financiera de Evergrande todavía continúa. Los liquidadores siguen intentando recuperar activos y dinero. En Hong Kong incluso continúa una batalla legal relacionada con PwC y las auditorías realizadas a Evergrande.
En agosto de 2026, un tribunal de Hong Kong permitió que los liquidadores avanzaran con una demanda contra PwC International relacionada con la caída de Evergrande. La reclamación podría alcanzar unos 8.500 millones de dólares.
Esto significa que la caída de Evergrande todavía está produciendo consecuencias legales años después de su colapso.
Por esto, la crisis inmobiliaria china tiene causas mucho más profundas: exceso de construcción, elevado endeudamiento de las promotoras, caída de las ventas, pérdida de confianza de los compradores, descenso de los precios inmobiliarios y cambios regulatorios.
Evergrande fue una de las empresas que llevó ese modelo hasta sus límites. Su caída mostró lo que ocurre cuando una economía depende durante demasiado tiempo de un sector inmobiliario impulsado por deuda.
Por eso la historia importa más allá de China.
¿Por qué debería importarnos en América Latina?
Porque China es una de las principales economías del mundo. Cuando su sector inmobiliario se debilita, disminuye la demanda de determinados productos, materias primas y servicios.
Y eso puede repercutir en países que dependen de sus exportaciones hacia China.
Para América Latina, el problema es especialmente relevante. China es un socio comercial fundamental para países como Ecuador, Chile, Perú y Brasil. Por eso, aunque Evergrande sea una empresa china, su historia puede terminar afectando indirectamente a economías situadas a miles de kilómetros.
La historia de Evergrande plantea una pregunta que va mucho más allá de China: ¿Qué ocurre cuando una empresa se vuelve demasiado grande, demasiado endeudada y demasiado importante como para caer?
Durante años, el crecimiento parecía justificar cada nuevo préstamo. La compañía compraba más terrenos, construía más viviendas y entraba en nuevos negocios. Pero el crecimiento basado en deuda funciona mientras el dinero siga fluyendo.
Cuando el crédito se corta y las ventas disminuyen, la misma deuda que permitió crecer puede convertirse en una trampa. Evergrande terminó atrapada en ella.
Xu Jiayin construyó Evergrande en una época de extraordinaria transformación económica en China. Su compañía aprovechó la urbanización, el crédito y el crecimiento de la vivienda. Llegó a ser una de las mayores inmobiliarias del mundo. Pero el modelo tenía un límite.
En 2021 ese límite quedó expuesto. En 2024 Evergrande fue enviada a liquidación. En 2026 su fundador fue condenado a cadena perpetua.
La historia de Evergrande no es solamente la caída de un multimillonario. Es la historia de cómo la deuda puede convertir el crecimiento en vulnerabilidad, y cómo un gigante empresarial puede terminar convirtiéndose en el símbolo de una crisis nacional.
De construir ciudades a construir una deuda de cientos de miles de millones de dólares. Ese es el verdadero legado de Evergrande.